Domain kjad.de kaufen?
Wir ziehen mit dem Projekt
kjad.de um.
Sind Sie am Kauf der Domain
kjad.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kjad.de kaufen?
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
Ähnliche Suchbegriffe für Istversteuerung
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
Hellum Tisch-Lampe 523973Energieeffizienzklasse der Lichtquelle nach EU-Richtlinie 2019/2015=nicht erforderlichAusführung=sonstigeAnzahl der Lichtpunkte=1Leuchtmittel=LED austauschbarMit Leuchtmittel=jaFarbe=weißBatteriebetrieben=jaHöhe/Tiefe=100 mmDurchmesser=90 mm19,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
CASAMI BRUGES Schrank mit 1 Tür, 3 Fenster, Ausführung MDF weiß lackiert<P>CASAMI BRUGES ist eine Einzelschrank Serie mit einer besonderen Frontgestaltung. Die Tür ist mit Fensterausschnitten versehen, die eine Häuserfront nachempfinden. Der Schrank ist eine ideale Ergänzung und universell einsetzbar. Er passt sowohl in201,99 €*Versand: 72,95 €Sichere Weiterleitung zum Anbieter
-
Moissonnier, Vincent: Ein Tisch am FensterEin Tisch am Fenster , Geschichten aus einem besonderen Restaurant | Der Wirt eines Sterne-Restaurants erzählt - Der SPIEGEL-Bestseller , Radaufhängung, Federung & Lenkung > Motorrad- & Rollerteile & -zubehör , Auflage: 2. Auflage, Erscheinungsjahr: 20250313, Autoren: Moissonnier, Vincent~Gamerschlag, Bert, Auflage: 25002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 320, Themenüberschrift: BIOGRAPHY & AUTOBIOGRAPHY / Memoirs, Keyword: Erzählungen aus einem Restaurant; Existenzgründung; Familienbetrieb; Franzose; Französische Küche; Gastfreundschaft; Gastronomiebetrieb; Gastronomiegeschichte; Kulinarische Erlebnisse; Kölner-Stadt-Anzeiger; Küchengeheimnisse; Le Moissonnier; Restaurantgeschichten; Restaurantguide; Spitzen-Restaurant; Sterne-Koch; Sterne-Restaurant; The Bear; Tipps für Führungskräfte, Fachschema: Business / Management~Management~Kochen / Prominente kochen, TV-Küche~Geschenkband, Fachkategorie: Memoiren, Berichte/Erinnerungen~Management und Managementtechniken~TV-, Starkoch-Kochbücher~Geschenkbücher, Warengruppe: HC/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 125, Höhe: 37, Gewicht: 423, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Blume, Michael: AkrobatikAkrobatik , Das Gleichgewicht zu halten, sowohl den eigenen Körper als auch andere Körper in ungewöhnlichen Lagen, Haltungen und Situationen zu balancieren, ist das Charakteristische und Faszinierende der Partnerakrobatik sowie des Menschenbilder- und Pyramidenbaus. Erstmals werden durch das vorliegende Buch Grundlagen des akrobatischen Trainings aufgezeigt: gezieltes Aufwärmen, sinnvoller Trainings- und Übungsaufbau, Hilfestellungen, Techniken des Hebens und Stemmens etc. Gemäß ihrer Bewegungsstruktur werden die akrobatischen Figuren in vier Basistechniken eingeteilt und anschaulich in Wort und Bild dargestellt. Aus diesen leicht zu erlernenden Techniken ergeben sich vielfältige Variationsmöglichkeiten, die gemeinsam die Grundlage des Menschenbilder- und Pyramidenbaus bilden. Zur Kunstform wird die Akrobatik allerdings erst, wenn bereits erarbeitete Figuren unter gestalterischen Gesichtspunkten verändert, neu zusammengefügt oder aber mit einem Thema versehen in Szene gesetzt werden. Diese unterschiedlichen Möglichkeiten werden am Schluss des Buches beschrieben. , Zündspulen > Zünd- & Glühanlagen , Auflage: Neuauflage, Erscheinungsjahr: 201208, Produktform: Kartoniert, Autoren: Blume, Michael, Auflage: 17007, Auflage/Ausgabe: Neuauflage, Seitenzahl/Blattzahl: 212, Abbildungen: 137 Fotos, Keyword: Basistechniken; Choreographie; Grundlagen; Hilfestellungen; Inszenierung; Menschenbilder; Menschenpyramide; Partnerakrobatik; Sportratgeber; Trainingsaufbau, Fachschema: Turnen, Fachkategorie: Turnen~Andere Sportarten und sportliche Wettbewerbe, Thema: Verstehen, Warengruppe: HC/Leichtathletik/Turnen, Fachkategorie: Andere darstellende Künste, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer & Meyer Fachverlag und Buchhandel GmbH, Länge: 238, Breite: 172, Höhe: 18, Gewicht: 534, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A7653767, Vorgänger EAN: 9783898992053 9783891241332, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5523119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
Top-Angebote
Produkte zum Begriff Istversteuerung:
-
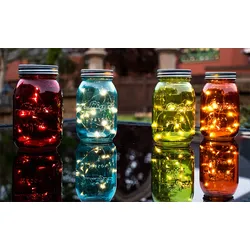
4er Set LED Tisch Lampe Einmach-Glas Leuchte Party Fenster Bank DekorationBeschreibung Diese schönen Deko-Gläser inkl. LED-Lichterkette verzaubern jede Ecke in Ihrem Haus. Der abschraubbare Glasdeckel ermöglicht eine individuelle Gestaltung. Egal ob Früchte, Sand, getrocknete Blumen oder Urlaubserinnerungen. Die LED-Leuchte verfügt über 15 LEDs und wird per Batterie (2x AAA 1,5V) betrieben. Im Lieferumfang sind vier Gläser (1x Blau, 1x Rot, 1x Grün, 1x Orange) enthalten! LED Deko - Glas mit Lichterkette • Typ: Lichterkette im Glas • Material: Glas, Kunststoff, Eisen • Farbe: rot, grün, orange und blau (je 1x) • Schutzart: IP20 • 2x AAA 1,5 Volt Batterie (nicht im Lieferumfang enthalten) • Maße Durchmesser: 8,5 cm • Maße Höhe: 15,2 cm • Leuchtmittel: 15x LED • Leistung: Max. 0,06 Watt • Lichtfarbe: 2600 bis 2800 Kelvin Material: Glas, Kunststoff, Eisen Farbe: rot, grün, orange und blau (je 1x) 2x AAA 1,5 Volt Batterie (nicht im Lieferumfang enthalten) Maße Durchmesser: 8,5 cm Maße Höhe: 15,2 cm22,50 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
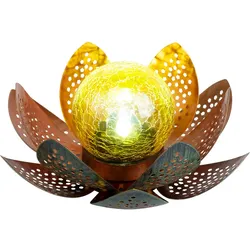
LED Garten Solar Lampe Tisch Leuchte Lotus Blume Deko Beleuchtung Balkon Hof Leuchte grün GOLDBeschreibung Diese Solarleuchte in dekorativer Blütenform bringt stilvolle Akzente in Ihren Außenbereich. Die kunstvoll gestalteten Blütenblätter aus Metall in grün und goldfarben umschließen eine amberfarbene Glaskugel mit besonderer Crackle Struktur. Bereits bei Tageslicht wirkt die Leuchte als dekoratives Element, während sie in der Dämmerung ein stimmungsvolles Lichtbild erzeugt. Das fest integrierte LED Leuchtmittel strahlt in kaltweißem Licht mit einer Farbtemperatur von 6500 Kelvin. Durch die strukturierte Oberfläche der Glaskugel entsteht ein lebendiges Lichtspiel, das Gartenwege, Terrassen oder Blumenbeete optisch aufwertet. Dank des Solarbetriebs benötigt die Leuchte keinen Stromanschluss und lädt sich tagsüber automatisch auf. Der integrierte Akku sorgt bei voller Ladung für eine Leuchtdauer von bis zu 8 Stunden. Mit der Schutzart IP44 ist die Leuchte gegen Spritzwasser geschützt und somit für den Einsatz im Freien geeignet. Die kompakten Maße von 25 cm Durchmesser und 12,5 cm Höhe ermöglichen eine flexible Platzierung. Diese Solarleuchte verbindet dekoratives Design mit praktischer Funktion und sorgt für eine angenehme Atmosphäre im Außenbereich. Das LED Leuchtmittel ist fest in der Leuchte verbaut. Details Leuchte • Lampentyp: Solarleuchte • Material: Metall • Farbe: grün, goldfarben • Glaskugel: Crackle Design, amber • Leuchtdauer: 6-8 Stunden • Schalter • Akku enthalten: 1x AAA Ni-Mh, 300mAh, 1,2V • Schutzart: IP44 • Durchmesser x Höhe in cm: 25 x 12,5 • Leuchtmittel: 1x LED • Leuchtmittel enthalten: Ja (fest verbaut) • Leistung Leuchtmittel: 1x 0,06 Watt • Farbtemperatur: 6500 Kelvin • Lichtfarbe: kaltweiß • Spannung: 3,2V (Volt) Material: Metall, grün, goldfarben Glaskugel: Crackle Design, amber Leuchtdauer ca. 6-8 Stunden spritzwassergeschützt DxH: 25 x 12,5 cm19,90 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Hellum Tisch-Lampe 523973Energieeffizienzklasse der Lichtquelle nach EU-Richtlinie 2019/2015=nicht erforderlichAusführung=sonstigeAnzahl der Lichtpunkte=1Leuchtmittel=LED austauschbarMit Leuchtmittel=jaFarbe=weißBatteriebetrieben=jaHöhe/Tiefe=100 mmDurchmesser=90 mm19,50 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
CASAMI BRUGES Schrank mit 1 Tür, 3 Fenster, Ausführung MDF weiß lackiert<P>CASAMI BRUGES ist eine Einzelschrank Serie mit einer besonderen Frontgestaltung. Die Tür ist mit Fensterausschnitten versehen, die eine Häuserfront nachempfinden. Der Schrank ist eine ideale Ergänzung und universell einsetzbar. Er passt sowohl in201,99 €*Versand: 72,95 €Sichere Weiterleitung zum Anbieter
-
Was ist Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung vom Kunden beglichen wurde. Im Gegensatz zur Sollversteuerung, bei der die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, bietet die Istversteuerung Unternehmen einen Liquiditätsvorteil, da sie erst bei tatsächlichem Zahlungseingang Steuern zahlen müssen. Allerdings müssen Unternehmen, die die Istversteuerung anwenden möchten, bestimmte Voraussetzungen erfüllen und dies beim Finanzamt beantragen. Die Istversteuerung ist vor allem für Unternehmen mit langen Zahlungszielen oder einem hohen Anteil an unbezahlten Rechnungen von Vorteil. Es ist wichtig, die Vor- und Nachteile der Istversteuerung sorgfältig abzuwägen und gegebenenfalls mit einem Steuerberater zu besprechen. **
-
Was bedeutet Istversteuerung?
Die Istversteuerung ist ein Prinzip der Umsatzsteuer, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung tatsächlich bezahlt wurde. Im Gegensatz dazu steht die Sollversteuerung, bei der die Umsatzsteuer bereits mit Ausstellung der Rechnung fällig wird. Die Istversteuerung bietet Unternehmen den Vorteil, dass sie erst dann Umsatzsteuer zahlen müssen, wenn sie das Geld auch tatsächlich erhalten haben. Dies kann insbesondere bei Zahlungsausfällen oder längeren Zahlungszielen von Kunden von Vorteil sein. Unternehmen müssen jedoch bestimmte Voraussetzungen erfüllen, um die Istversteuerung anwenden zu können. **
-
Wer darf Istversteuerung?
Die Istversteuerung ist ein Verfahren zur Umsatzsteuererhebung, bei dem die Umsatzsteuer erst dann an das Finanzamt abgeführt wird, wenn die Rechnungen tatsächlich bezahlt wurden. Dieses Verfahren darf in Deutschland grundsätzlich von Unternehmen angewendet werden, die einen Jahresumsatz von maximal 600.000 Euro haben. Es ist jedoch auch möglich, die Istversteuerung auf Antrag bei höheren Umsätzen zu nutzen, wenn dies aus betrieblichen Gründen sinnvoll ist. Es ist wichtig zu beachten, dass die Istversteuerung nur für bestimmte Branchen und Geschäftsmodelle geeignet ist und nicht für alle Unternehmen empfehlenswert sein kann. Daher sollten Unternehmer sich vor der Entscheidung für die Istversteuerung eingehend beraten lassen. **
-
Wann entsteht Umsatzsteuer Istversteuerung?
Die Umsatzsteuer Istversteuerung entsteht, wenn ein Unternehmen seine Umsatzsteuer auf Basis der tatsächlich erhaltenen Zahlungen berechnet. Dies bedeutet, dass die Umsatzsteuer erst mit dem Geldeingang beim Unternehmen fällig wird. Die Istversteuerung wird vor allem bei kleinen Unternehmen angewendet, die nicht zur Vorsteuerabzugsberechtigung berechtigt sind. Sie müssen die Umsatzsteuer erst abführen, wenn sie das Geld tatsächlich erhalten haben. Dies bietet diesen Unternehmen eine gewisse Liquiditätsvorteile, da sie die Umsatzsteuer erst zahlen müssen, wenn sie das Geld auch wirklich eingenommen haben. **
Ähnliche Suchbegriffe für Istversteuerung
-
Moissonnier, Vincent: Ein Tisch am FensterEin Tisch am Fenster , Geschichten aus einem besonderen Restaurant | Der Wirt eines Sterne-Restaurants erzählt - Der SPIEGEL-Bestseller , Radaufhängung, Federung & Lenkung > Motorrad- & Rollerteile & -zubehör , Auflage: 2. Auflage, Erscheinungsjahr: 20250313, Autoren: Moissonnier, Vincent~Gamerschlag, Bert, Auflage: 25002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 320, Themenüberschrift: BIOGRAPHY & AUTOBIOGRAPHY / Memoirs, Keyword: Erzählungen aus einem Restaurant; Existenzgründung; Familienbetrieb; Franzose; Französische Küche; Gastfreundschaft; Gastronomiebetrieb; Gastronomiegeschichte; Kulinarische Erlebnisse; Kölner-Stadt-Anzeiger; Küchengeheimnisse; Le Moissonnier; Restaurantgeschichten; Restaurantguide; Spitzen-Restaurant; Sterne-Koch; Sterne-Restaurant; The Bear; Tipps für Führungskräfte, Fachschema: Business / Management~Management~Kochen / Prominente kochen, TV-Küche~Geschenkband, Fachkategorie: Memoiren, Berichte/Erinnerungen~Management und Managementtechniken~TV-, Starkoch-Kochbücher~Geschenkbücher, Warengruppe: HC/Politikwissenschaft/Soziologie/Allgemeines, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 205, Breite: 125, Höhe: 37, Gewicht: 423, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,25,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Blume, Michael: AkrobatikAkrobatik , Das Gleichgewicht zu halten, sowohl den eigenen Körper als auch andere Körper in ungewöhnlichen Lagen, Haltungen und Situationen zu balancieren, ist das Charakteristische und Faszinierende der Partnerakrobatik sowie des Menschenbilder- und Pyramidenbaus. Erstmals werden durch das vorliegende Buch Grundlagen des akrobatischen Trainings aufgezeigt: gezieltes Aufwärmen, sinnvoller Trainings- und Übungsaufbau, Hilfestellungen, Techniken des Hebens und Stemmens etc. Gemäß ihrer Bewegungsstruktur werden die akrobatischen Figuren in vier Basistechniken eingeteilt und anschaulich in Wort und Bild dargestellt. Aus diesen leicht zu erlernenden Techniken ergeben sich vielfältige Variationsmöglichkeiten, die gemeinsam die Grundlage des Menschenbilder- und Pyramidenbaus bilden. Zur Kunstform wird die Akrobatik allerdings erst, wenn bereits erarbeitete Figuren unter gestalterischen Gesichtspunkten verändert, neu zusammengefügt oder aber mit einem Thema versehen in Szene gesetzt werden. Diese unterschiedlichen Möglichkeiten werden am Schluss des Buches beschrieben. , Zündspulen > Zünd- & Glühanlagen , Auflage: Neuauflage, Erscheinungsjahr: 201208, Produktform: Kartoniert, Autoren: Blume, Michael, Auflage: 17007, Auflage/Ausgabe: Neuauflage, Seitenzahl/Blattzahl: 212, Abbildungen: 137 Fotos, Keyword: Basistechniken; Choreographie; Grundlagen; Hilfestellungen; Inszenierung; Menschenbilder; Menschenpyramide; Partnerakrobatik; Sportratgeber; Trainingsaufbau, Fachschema: Turnen, Fachkategorie: Turnen~Andere Sportarten und sportliche Wettbewerbe, Thema: Verstehen, Warengruppe: HC/Leichtathletik/Turnen, Fachkategorie: Andere darstellende Künste, Thema: Optimieren, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer + Meyer Fachverlag, Verlag: Meyer & Meyer Fachverlag und Buchhandel GmbH, Länge: 238, Breite: 172, Höhe: 18, Gewicht: 534, Produktform: Kartoniert, Genre: Sachbuch/Ratgeber, Genre: Sachbuch/Ratgeber, Vorgänger: A7653767, Vorgänger EAN: 9783898992053 9783891241332, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 5523119,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
CASAMI BRUGES Schrank mit 1 Tür, 3 Fenster, Ausführung MDF grün lackiert<P>CASAMI BRUGES ist eine Einzelschrank Serie mit einer besonderen Frontgestaltung. Die Tür ist mit Fensterausschnitten versehen, die eine Häuserfront nachempfinden. Der Schrank ist eine ideale Ergänzung und universell einsetzbar. Er passt sowohl in179,99 €*Versand: 72,95 €Sichere Weiterleitung zum Anbieter
-
CASAMI BRUGES Schrank mit 1 Tür, 4 Fenster, Ausführung MDF pink lackiert<P>CASAMI BRUGES ist eine Einzelschrank Serie mit einer besonderen Frontgestaltung. Die Tür ist mit Fensterausschnitten versehen, die eine Häuserfront nachempfinden. Der Schrank ist eine ideale Ergänzung und universell einsetzbar. Er passt sowohl in201,99 €*Versand: 72,95 €Sichere Weiterleitung zum Anbieter
-
Soll oder Istversteuerung Grenzen?
Soll oder Istversteuerung Grenzen? Diese Frage bezieht sich darauf, ob die Versteuerung von Einkommen und Umsatz auf Grundlage von Soll- oder Istwerten erfolgen sollte. Bei der Sollversteuerung werden Einnahmen und Ausgaben zum Zeitpunkt der Rechnungsstellung berücksichtigt, während bei der Istversteuerung erst zum Zeitpunkt des tatsächlichen Geldeingangs oder -ausgangs versteuert wird. Beide Methoden haben Vor- und Nachteile, daher ist es wichtig, die Grenzen und Anwendungsbereiche jeder Methode zu verstehen. Letztendlich hängt die Wahl zwischen Soll- und Istversteuerung von verschiedenen Faktoren wie der Unternehmensgröße, der Branche und den individuellen steuerlichen Bedürfnissen ab. **
-
Soll oder Istversteuerung Kleinunternehmer?
Soll oder Istversteuerung Kleinunternehmer? Die Entscheidung zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes und der Art der Geschäftstätigkeit. Bei der Sollversteuerung werden Umsatzsteuern bereits mit Rechnungsstellung fällig, während bei der Istversteuerung die Umsatzsteuer erst mit Zahlungseingang an das Finanzamt abgeführt wird. Kleinunternehmer können von der Istversteuerung profitieren, da sie so ihre Liquidität besser steuern können. Es ist ratsam, sich vor der Entscheidung für eine Versteuerungsart von einem Steuerberater beraten zu lassen, um die individuell beste Lösung zu finden. Letztendlich sollte die Wahl zwischen Soll- und Istversteuerung gut überlegt sein, um steuerliche Vorteile optimal zu nutzen. **
-
Soll und Istversteuerung Grenze?
Soll und Istversteuerung beziehen sich auf zwei verschiedene Methoden der Umsatzsteuerberechnung. Die Sollversteuerung bedeutet, dass die Umsatzsteuer bereits mit Rechnungsstellung fällig wird, unabhängig davon, ob der Kunde die Rechnung bereits bezahlt hat. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn der Kunde die Rechnung tatsächlich bezahlt hat. Die Grenze zwischen Soll- und Istversteuerung hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Umsatzes oder der Art des Unternehmens. In einigen Ländern gibt es bestimmte Umsatzgrenzen, ab denen Unternehmen zur Istversteuerung verpflichtet sind. Es ist wichtig, die jeweiligen Vorschriften und Regelungen des jeweiligen Landes zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt berechnet und abgeführt wird. In vielen Fällen kann es sinnvoll sein, einen Steuerberater oder Experten zu konsultieren, um sicherzustellen, dass man die richtige Methode der Umsatzsteuerberechnung anwendet. **
-
Wann ist Umsatzsteuer Fälligkeit Istversteuerung?
Die Umsatzsteuer ist grundsätzlich bei der Istversteuerung zum Zeitpunkt der Vereinnahmung des Entgelts fällig. Das bedeutet, dass die Umsatzsteuer erst dann an das Finanzamt abgeführt werden muss, wenn die Rechnung beglichen wurde. Die genaue Fälligkeit hängt jedoch von verschiedenen Faktoren ab, wie z.B. der Art des Geschäfts oder der vereinbarten Zahlungsbedingungen. In der Regel ist die Umsatzsteuer spätestens bis zum 10. des Folgemonats nach Vereinnahmung des Entgelts abzuführen. Es ist daher wichtig, die Zahlungseingänge im Auge zu behalten und die Umsatzsteuer fristgerecht zu überweisen, um mögliche Säumniszuschläge zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.